
Während die europäische Industrie weiterhin mit den Folgen wiederholter Energie- und geopolitischer Schocks kämpft, sticht Spanien als Ausnahme hervor. Die Industrieproduktion des Landes hat das Niveau vor dem Krieg in der Ukraine bereits übertroffen. Treiber dieser Entwicklung sind eine ausgewogenere industrielle Diversifizierung, wettbewerbsfähige Arbeitskosten und der Boom der erneuerbaren Energien. Der Trend ist vielversprechend, steht jedoch weiterhin vor strukturellen Herausforderungen, insbesondere bei Produktivität und Strominfrastruktur.
Kennzahlen
- 43 %: Unterschied der Arbeitskosten pro Stunde im Vergleich zu Deutschland.
- 58 %: Anteil erneuerbarer Energien am spanischen Strommix im Jahr 2024.
Während die industriellen Kernregionen Europas durch aufeinanderfolgende Krisen geschwächt bleiben, zeigt sich die spanische Industrie deutlich dynamischer. Ihre Widerstandsfähigkeit beruht auf einer diversifizierten Produktionsbasis, wettbewerbsfähigen Kostenstrukturen und hohem Energiepotenzial.
Die eigentliche Herausforderung besteht nun darin, diese Vorteile in nachhaltige Produktivitätssteigerungen umzuwandeln
erklärt Laurine PIVIDAL, Volkswirtin für Südeuropa bei Coface.
Eine Industrie behauptet sich, während Nachbarländer zurückfallen
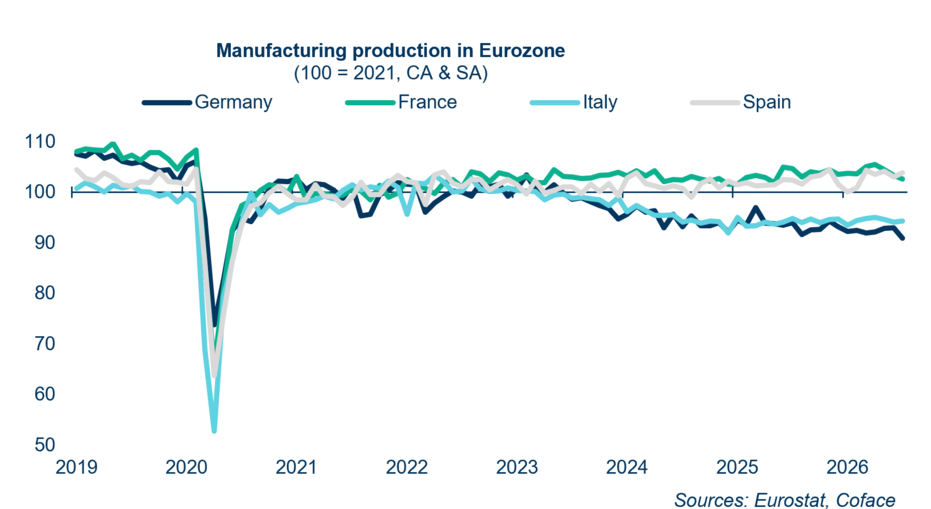
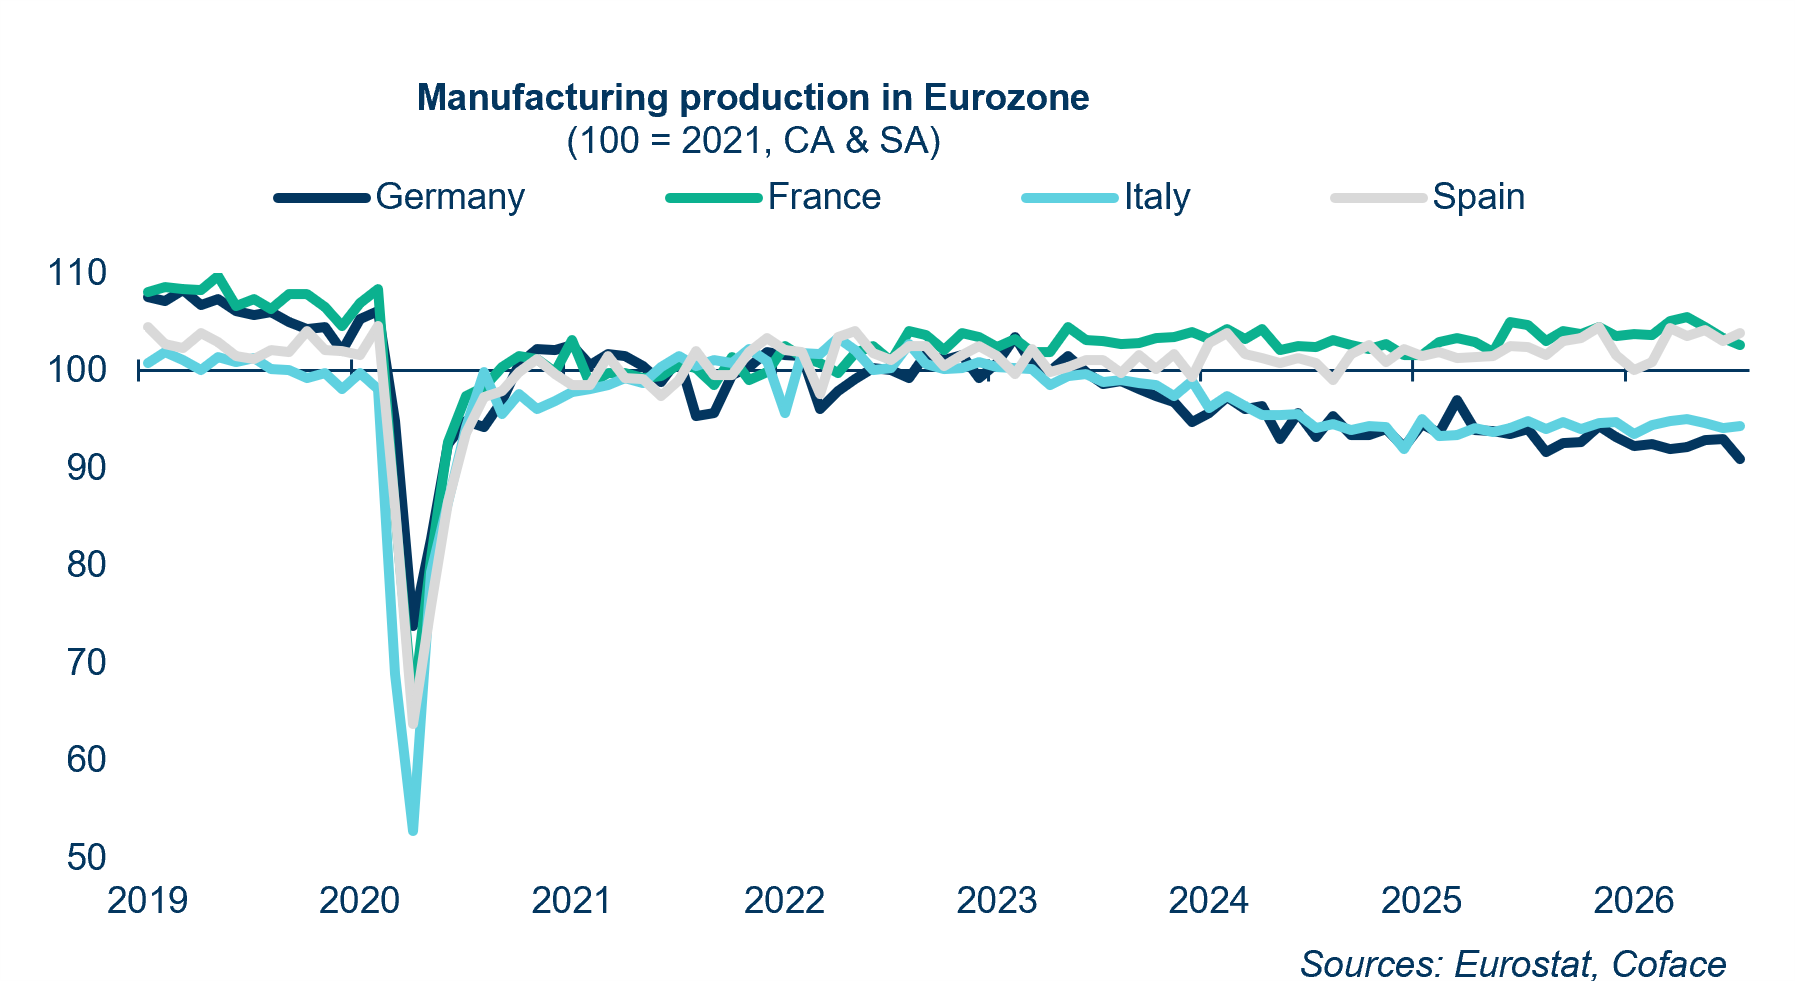
Seit 2022 hat sich Spanien als eine der dynamischsten Volkswirtschaften Europas etabliert. Das jährliche Wirtschaftswachstum liegt zwei- bis sechsmal höher als im Durchschnitt der Europäischen Union. Auch die Industrie folgt diesem Trend: Die spanische Fertigungsproduktion hat das Niveau vor dem Ukrainekrieg bereits überschritten, während Deutschland und Italien weiterhin darunter liegen.
Ein wesentlicher Grund dafür ist die günstigere Industriestruktur. Während Deutschland und Italien stark von Branchen abhängig bleiben, die von der Energiekrise besonders betroffen sind, etwa Automobilbau, Maschinenbau und Metallverarbeitung, profitiert Spanien von einer breiteren Diversifizierung sowie von einer starken Entwicklung in Branchen mit hoher Wertschöpfung wie Pharma, Elektrotechnik und Elektronik. Hinzu kommen positive Impulse in energieintensiven Industrien wie Papier, Kunststoffe und Chemie.
Diese Dynamik beschränkt sich nicht auf den Binnenmarkt. Spanien konnte seinen Exportmarktanteil innerhalb der Europäischen Union seit 2015 stabil halten. Deutschland und Frankreich mussten dagegen Marktanteile abgeben.
Grafik: Spanien 2026 – Industrieproduktion im Euroraum
Datengrundlage für die Grafik im XLSX-Format verfügbar.
Daten für Grafik im .xlsx Format
Kostenvorteil bei Arbeit bleibt bestehen, gerät jedoch unter Druck
Eine der wichtigsten Stärken der spanischen Industrie ist weiterhin ihr Kostenvorteil bei Arbeitskräften. Im Jahr 2025 liegen die Arbeitskosten pro Stunde im verarbeitenden Gewerbe weiterhin deutlich unter denen anderer großer europäischer Volkswirtschaften: rund 40 % niedriger als in Frankreich und 43 % niedriger als in Deutschland. Dieser Unterschied stärkt die Wettbewerbsfähigkeit Spaniens erheblich, da die geringeren Arbeitskosten die schwächere Produktivität mehr als ausgleichen.
Allerdings ist dieser Vorteil nicht selbstverständlich. Zwischen 2022 und 2025 stiegen die Arbeitskosten pro Stunde im verarbeitenden Gewerbe um 15 %, während die reale Produktivität um weniger als 3 % zunahm. Gleichzeitig konzentrierte sich das Beschäftigungswachstum vor allem auf Bereiche mit geringer Wertschöpfung. Das Risiko ist klar: Steigen die Löhne dauerhaft schneller als die Produktivität, könnte eine wesentliche Säule der spanischen Wettbewerbsfähigkeit langfristig geschwächt werden.
Energie: Ein Wettbewerbsvorteil mit noch ungenutztem Potenzial
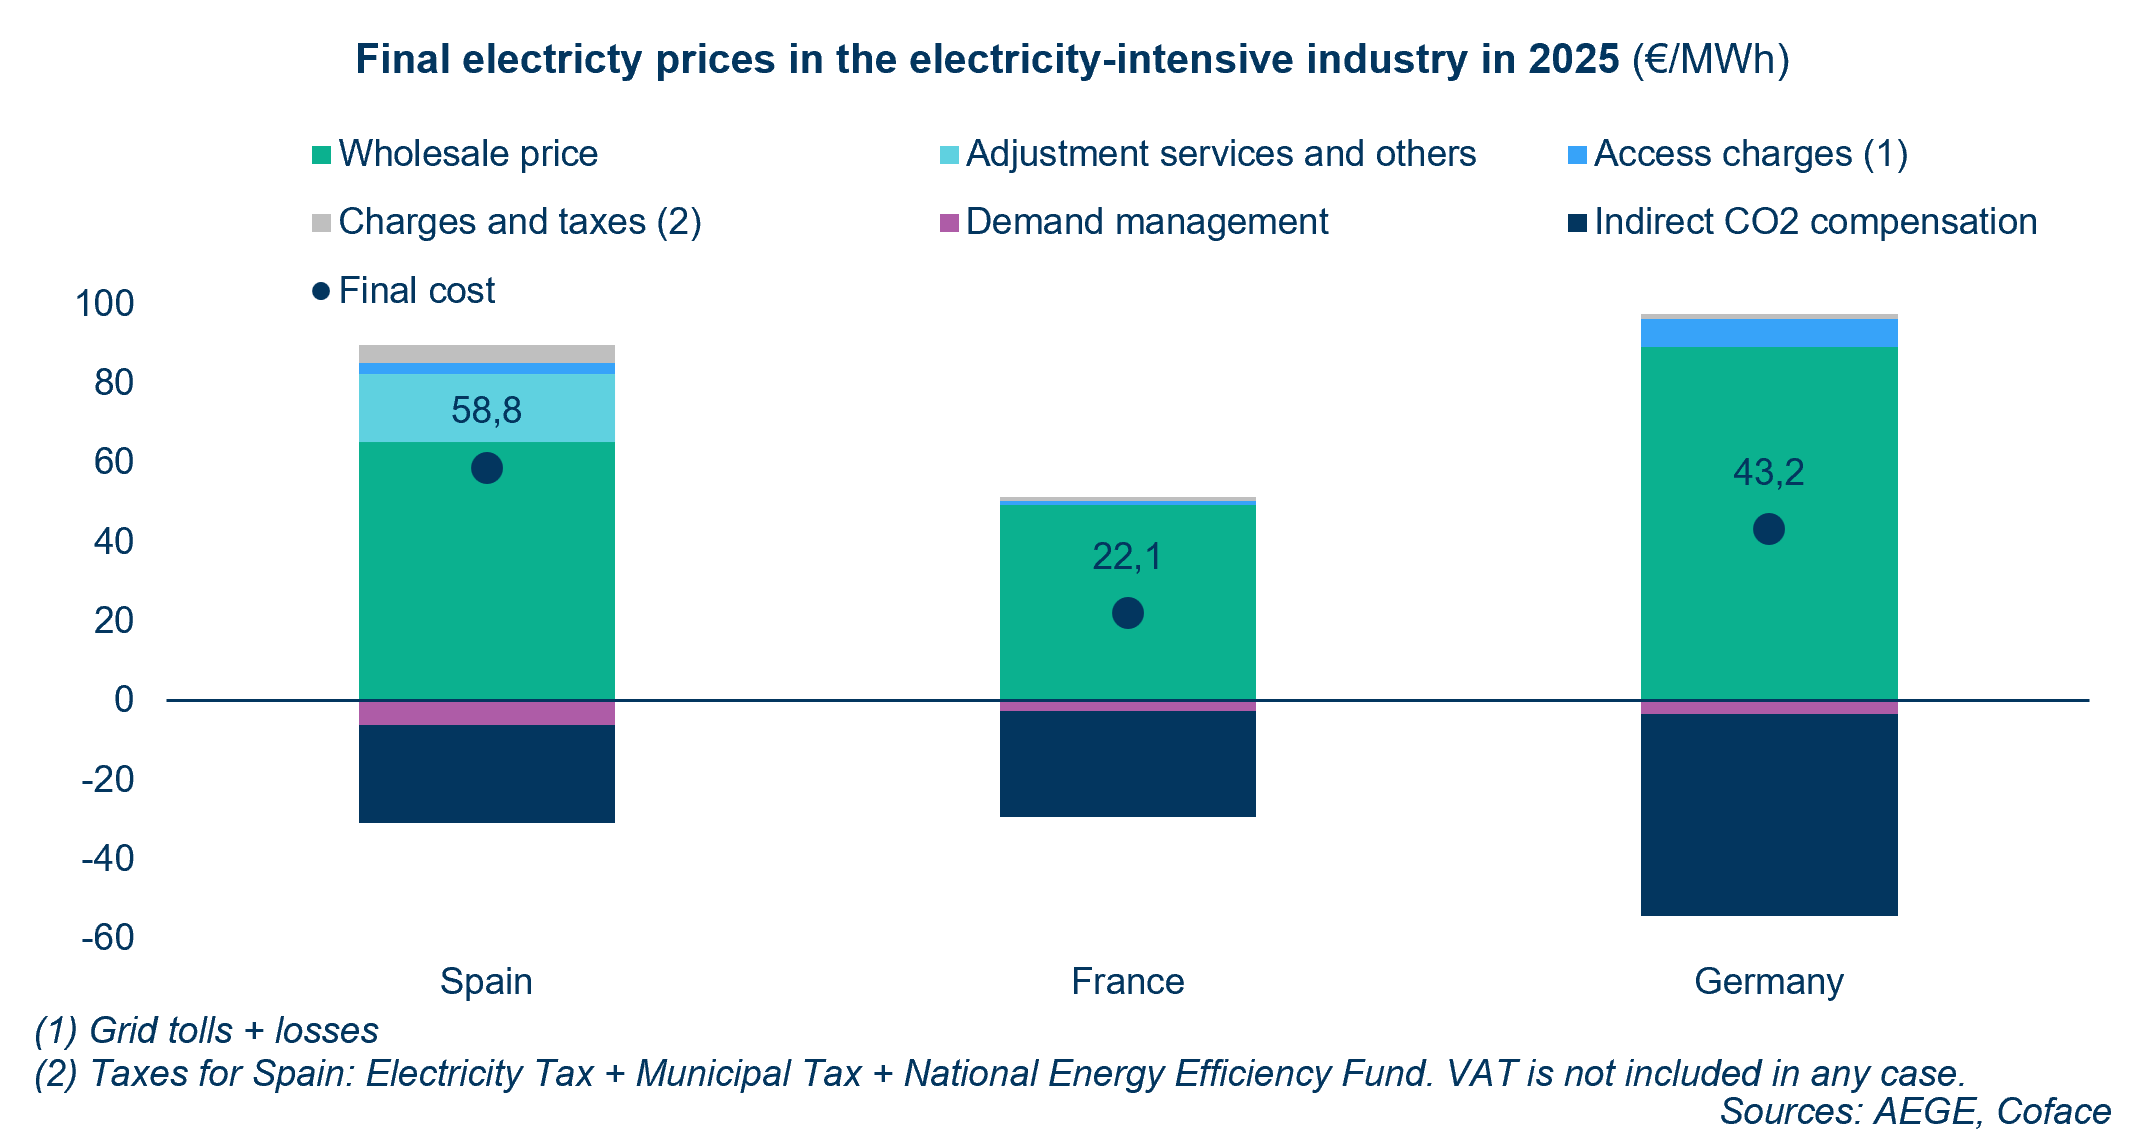
Der rasche Ausbau von Solar- und Windenergie hat das spanische Stromsystem innerhalb weniger Jahre grundlegend verändert. Dadurch ist das Land heute deutlich weniger von Gas abhängig als die meisten europäischen Nachbarn. Gas beeinflusst die Strompreise nur noch in etwa 15 % der Zeit, verglichen mit 89 % in Italien Anfang 2026. Diese geringere Abhängigkeit reduziert die Anfälligkeit für Energieschocks und hat Spanien zum führenden europäischen Markt für Power Purchase Agreements (PPAs) gemacht. Rund ein Viertel der vertraglich gebundenen Kapazitäten entfällt auf Spanien.
Daten für Grafik im .xlsx Format
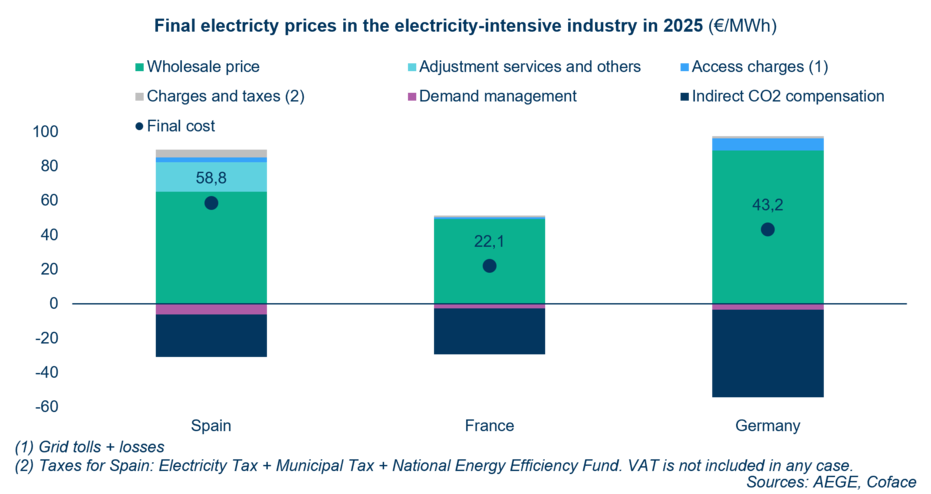
Der Vorteil niedriger Großhandelspreise kommt jedoch bislang nicht vollständig bei den Industrieunternehmen an. Gründe dafür sind geringere Subventionen, höhere Netzkosten sowie Investitionsrückstände bei Stromnetzen und Speicherkapazitäten. Spanien investiert lediglich 0,30 US-Dollar in seine Stromnetze für jeden Dollar, der in erneuerbare Energien fließt. In vielen anderen europäischen Ländern liegt dieser Wert bei rund 0,70 US-Dollar. Dies führte dazu, dass im Jahr 2025 aufgrund von Netzengpässen bis zu 11 % der erneuerbaren Stromerzeugung abgeregelt werden mussten.
In den kommenden zehn Jahren könnte dieses Potenzial jedoch stärker ausgeschöpft werden. Sollte das für 2030 geplante Auslaufen deutscher Förderprogramme für energieintensive Industrien umgesetzt werden und gleichzeitig Spaniens jüngst angekündigter Investitionsplan von zusätzlichen 17,9 Milliarden Euro für den Ausbau des Stromnetzes greifen, dürfte sich der Wettbewerbsvorteil des Landes weiter verstärken. Mit der fortschreitenden Dekarbonisierung der Industrie könnte der Zugang zu kostengünstigem Strom aus erneuerbaren Quellen zu einem immer wichtigeren Differenzierungsmerkmal zugunsten Spaniens werden.
Vollständige Analyse zur spanischen Industrie herunterladen.


